PBB: Pajak yang Perlu Dihapus?
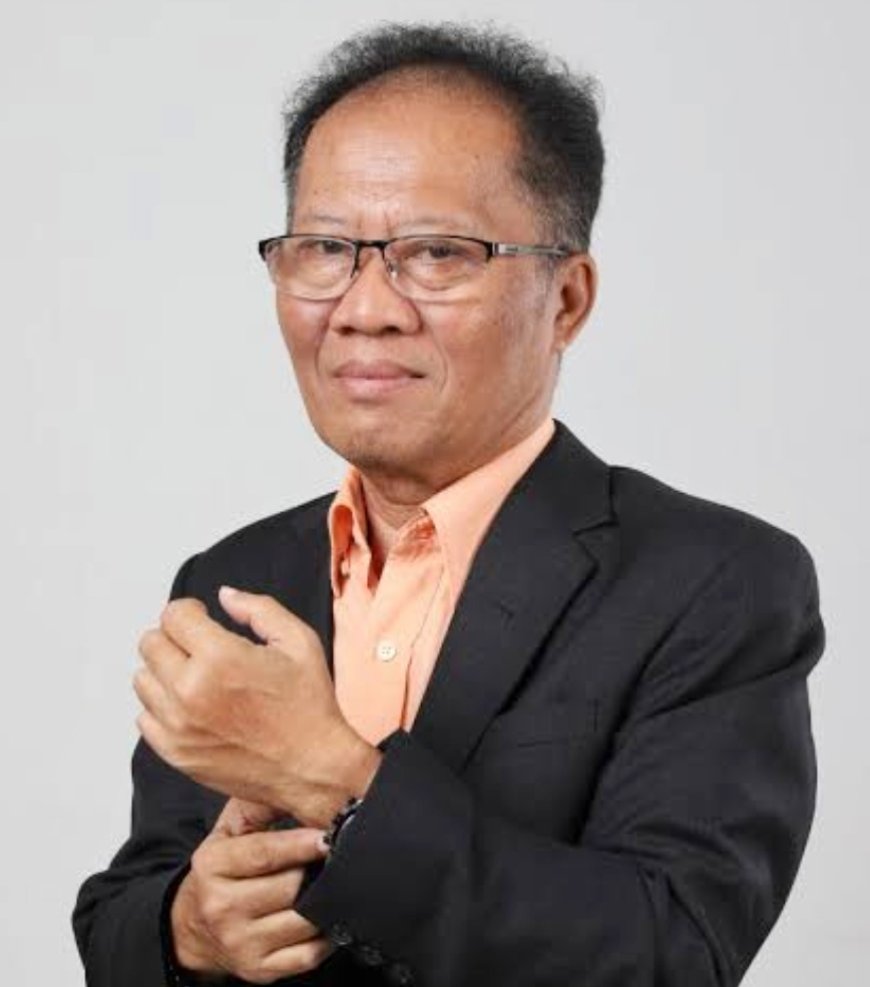
Oleh Syarief Makhya*
Baru-baru ini, Prof. Ryaas Rasyid, mantan Menteri Dalam Negeri, dalam sebuah siniar (podcast) menyampaikan gagasan bahwa Pajak Bumi dan Bangunan (PBB) sudah saatnya dihapus. Menurutnya, PBB dapat menjadi beban bagi kelompok masyarakat tertentu, terutama pensiunan dan mereka yang tidak memiliki penghasilan tetap, karena kewajiban membayar PBB tetap melekat meskipun kemampuan ekonominya terbatas.
Alasan lainnya adalah bahwa pemungutan PBB dinilai tidak sepenuhnya sejalan dengan prinsip hak kepemilikan. Jika tanah dan rumah merupakan milik pribadi yang diperoleh secara sah, muncul pertanyaan: mengapa kepemilikan tersebut masih harus dibebani pajak secara berkala? Dalam perspektif ini, PBB lebih relevan dikenakan terhadap perusahaan atau unit-unit bisnis yang menggunakan tanah dan bangunan sebagai bagian dari aktivitas ekonomi dan menghasilkan pendapatan.
Gagasan menhapus PBB sesungguhnya telah pernah dilontarkan ketika Ferry Mursyidan Baldan menjabat sebagai Menteri Agraria dan Tata Ruang/Kepala BPN. Gagasan tersebut kemudian pernah diterapkan oleh Gubernur DKI Jakarta Basuki Tjahaja Purnama (Ahok) khusunya pada kelompok masyarakat tertentu dan juga diberlakukan di era Gubernur DKI Anis Baswedan.
Bagaimana menjelaskan gagasan penghapusan PBB ini khususnya dalam perspektif studi pemerintahan? Dalam praktik pemerintahan, anggaran atau dana adalah keniscayaan karena untuk melaksanakan fungsi pembangunan, fungsi pelayanan dan fungsi-fungsi lai. Anggaran adalah faktor determinan; tanpa sumber dana yang cukup, tidak mungkin pemerintah bisa membangun jalan, membangun sekolah, rumah sakit, irigasi dan pelayanan publik lainnya.
PBB adalah salah satu sumber pendapatan asli daerah, selain pajak dari PBB, sumber pendapatan lainnya seperti BPHTB ( Bea Perolehan Hak atas Tanah dan Bangunan ) PBJT — Pajak Barang dan Jasa Tertentu, termasuk makanan/minuman, tenaga listrik, jasa perhotelan, jasa parkir, serta hiburan tertentu , Pajak Reklame , Pajak Air Tanah , dan pajak lainnya serta retribusi daerah, dan lain-lain pendapatan yang sah.
Jika, dilihat proporsi jumlah pajak terbesar selama ini, PBB aadalah sumber yang cukup signifikan kontribusinya terhadap PAD. Artinya, jika PBB dihapus maka pemerintah daerah harus mengagags alternatif lain, sehingga pemda tidak mengalami keterbatasan fiskal dan kelangsungan pembangunan tetap berjalan.
Kebijakan yang Selektif
Menghapus PBB dengan menyamaratakan sermua kelompok sasaran masyarakat yang terkena mrembayar PBB dalam kondisi pemerintah daerah mengaalami keterbatasan fiiskal sepertinya sulit untuk diwujudkan, tetapi dengan kebijakan penarikan PBB dengan menyamaratakan semua raget grup harus dinekanakan pajak juga tidak sejalan dengan prinsip ability to pay .
Prinsip ability to pay berarti beban pajak disesuaikan dengan kemampuan ekonomi wajib pajak. Oleh sebab itu harus ada kebijakan yang selektif dalam menentukan siapa sebenarnya yang harus kewajiban membayar PBB, dan siapa yang harus dibebaskan dan diberi keringanan.
Ada dua kelompok yang harus dibebaskan dan diberi keringanan dari kewajiban membayar PBB yaitu pensiunan dan warga tidak mampu, dan warga yang berpenghasilan rendah , sementara properti bisnis, perusahaan, pengusaha, dan pemilik aset/properti bernilai tinggi tetap dikenakan PBB,
Dengan ada pengelompokan wajib pajak dalam kategori ada yang dibebaskan, diberi keringanan dan kelompok yang wajib bayar penuh PBB, maka prinsip tax equity atau prinsip equity dalam perpajakan bisa dijalankan.
Penentuan besaran tarif PBB pada dasarnya menjadi kewenangan pemerintah kabupaten/kota. Karena itu, sangat dimungkinkan diterapkannya kebijakan yang berbasis selektivitas kelompok sasaran, misalnya dengan memberikan pembebasan atau keringanan PBB kepada kelompok masyarakat tertentu. Dengan demikian, implementasi kebijakan tersebut sangat bergantung pada kemauan politik (political will) kepala daerah dan DPRD, terutama dalam menentukan kelompok sasaran, besaran keringanan, serta kriteria masyarakat yang berhak memperoleh pembebasan atau pengurangan PBB.***
*Guru Besar FISIP Unila
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0






Comments (0)