Peranan OJK dalam Melindungi Masyarakat dari Bahaya Pinjaman Online Ilegal
Oleh Mas Alina*
Aktivitas keuangan ilegal seperti pinjaman online ilegal, investasi bodong, penipuan transaksi keuangan, dan pergadaian tanpa izin semakin marak dan meresahkan masyarakat Indonesia. Kerugian materiil yang ditimbulkan tidak sedikit, bahkan kerap berdampak pada kerusakan sosial dan psikologis korban . Masalah ini tidak bisa diselesaikan hanya oleh pemerintah atau otoritas saja — peran aktif seluruh masyarakat adalah kunci utama pencegahannya
Berawal dari meminjam untuk memenuhi tuntutan gaya hidup, korban pinjaman online terjebak praktik "gali lubang tutup lubang"—mengambil pinjaman baru untuk melunasi tagihan lama yang jatuh tempo.
Belum lagi dampak bunga yang menumpuk berlipat ganda membuat hidup konsumen pinjaman online ( Pinjol) dipenuhi rasa cemas setiap kali ponsel berdering, serta merusak keharmonisan dan kepercayaan di dalam masyarakat .
Sri (23), bukan nama sebenarnya, pikirannya kalut. Selama satu minggu ia selalu gelisah. Ia sulit tidur dan mengalami stres tingkat tinggi sejak para penagih hutang (debt collector) pinjaman online (pinjol) menerornya lewat pesan singkat baik WhatsApp maupun SMS. Para penagih hutang meminta agar ibu rumah tangga itu segera melunasi hutangnya minggu depan.
“Tahun lalu hutang saya sebenarnya hanya Rp1,5 juta. Dengan bunga 0,4 persen per hari, bunga pinjol tersebut menjadi 12 persen per bulan. Kalau saya bisa mencicil rutin sebenarnya bisa lunas. Tetapi karena saya sering tidak mencicil akhirnya menjadi runyam begini. Bunga hutang menjadi menumpuk,” kata Sri.
Yang membuat Sri makin stres, si penagih hutang itu sudah menyebarkan perihal hutangnya kepada keluarga besar dan teman-temannya. Artinya, teror juga dialami keluarga besarnya. Termasuk keluarga besar suaminya. Sri seperti sudah tidak punya muka lagi.
Parahnya lagi, tagihan pinjol itu juga membuat suami Sri marah besar, karena meminjam uang ke pinjol tanpa sepengetahuan suaminya. Sang suami pun mengancam akan menceraikannya jika tidak bisa melunasi pinjaman online.
Sri tidak sendiri. Ada ribuan bahkan mungkin ratusan ribu ibu rumah tangga lain yang juga terjerat pinjol. Bahkan, anak-anak muda pun kini sudah dirasuki pinjol. Hal itu karena aplikasi pinjol bisa dengan mudah diinstall di telepon genggam. Selanjutnya mereka bisa mengajukan pinjaman dengan mudah.
Pinjol memang memberikan kemudahan bagi siapa pun yang tidak mungkin didapatkan ketika meminjam uang di bank. Awalnya para calon peminjam diiming-imingi dengan akses yang mudah dan cicilan yang ringan plus tanpa anggunan. Hanya bermodalkan KTP dan foto diri, siapa pun bisa langsung disetujui mendapatkan pinjaman online.
Tentu saja tidak lupa diiming-imingi bunga yang rendah plus potongan admin yang kecil dari jumlah pinjaman. Para calon konsumen pun langsung tertarik dengan pinjaman yang cepat, murah, dan bunga ringan. Padahal, semua itu adalah jebakan batman. Pinjol itu seperti pedang bermata dua. Di satu sisi merupakan anugerah karena bisa menjadi solusi cepat dalam mengatasi keuangan, namun di sisi lain justru bisa menjebak para peminjam.
Peran Literasi Keuangan OJK untuk Membendung Pinjol Ilegal
Di zaman teknologi seperti saat ini, semua hal terasa serba mudah. Begitu pun dengan permodalan. Jika dulu masyarakat Indonesia sangat sulit mendapatkan pinjaman kini untuk mendapatkan pinjaman uang begitu mudah. Salah satu yang memudahkan ialah adanya platform penyedia jasa pinjaman secara digital atau biasa disebut pinjaman online (pinjol). Bahkan, dala dua tahun terakhir banyak orang membicarakan fintech. Terlebih tahun ini, Otoritas Jasa Keuangan (OJK) menargetkan paling tidak 75 persen dari populasi orang dewasa di Indonesia bisa mengakses layanan institusi finansial, dan masyarakat pun semakin beramai-ramai memanfaatkan jasa fintech untuk mencapai tujuan finansialnya.
OJK merupakan salah satu lembaga pemerintah di Indonesia yang dibentuk dengan tujuan agar keseluruhan kegiatan di dalam sektor jasa keuangan dapat: pertama, terselenggara secara teratur, adil, transparan, dan akuntabel. Kedua, mampu mewujudkan sistem keuangan yang tumbuh secara berkelanjutan dan stabil. Ketiga, mampu melindungi kepentingan konsumen dan masyarakat.
OJK mempunyai fungsi menyelenggarakan sistem pengaturan dan pengawasan yang terintegrasi terhadap keseluruhan kegiatan di sektor jasa keuangan. OJK sendiri mempunyai tugas melakukan pengaturan dan pengawasan terhadap kegiatan jasa keuangan di sektor perbankan, sektor pasar modal, dan sektor industri keungan non-bank (IKNB).
Dikutip dari Fintech Weekly, financial technology atau yang kini lebih dikenal dengan istilah fintech adalah bentuk usaha yang bertujuan menyediakan layanan finansial dengan menggunakan perangkat lunak dan teknologi modern. Tujuannya jelas, yaitu untuk memudahkan masyarakat dalam mengakses produk-produk keuangan dan menyederhanakan proses transaksi. Namun, tidak sedikit masyarakat yang menganggap fintech adalah saingan perbankan karena keseluruhan sektornya hampir mirip dengan bank. Padahal bila ditelisik lebih jauh, platform fintech.
Mengantisipasi maraknya pinjol ilegal, selama ini OJK rajin menggalakkan literasi keuangan kepada berbagai kalangan. Tujuan utamanya adalah agar masyarakat tidak mudah terjebak ke dalam jeratan pinjaman online ilegal.
Menurut OJK, pinjaman online ilegal adalah bentuk pinjaman yang harus diwaspadai karena berisiko menyebabkan kerugian finansial.
Secara reguler, OJK merilis daftar pinjol legal. Yang tidak masuk dalam daftar yang dirilis OJK berarti pinjol ilegal. Terbaru, OJK merilis bahwa hingga Oktober 2024 ada 98 pinjol legal. Pinjol legal tersebut diawasi oleh OJK untuk membantu masyarakat memilih layanan yang aman dan terpercaya. Memilih pinjol yang terdaftar resmi di OJK akan memberikan jaminan bahwa layanan tersebut memenuhi standar hukum dan perlindungan konsumen, sehingga mengurangi risiko penipuan, bunga yang sangat tinggi atau praktik tidak etis lainnya.
Rilis daftar pinjol secara reguler merupakan salah satu bentuk literasi digital yang dilakukan OJK. Dengan mengetahui pinjol yang legal, setidaknya masyarakat tidak akan mudah masuk ke dalam perangkap pinjol ilegal yang akan membuat masyarakat makin terpuruk dengan tumpukan beban hutang.
Selain merilis daftar pinjol ilegal, literasi keuangan yang dilakukan OJK juga adalah dengan memberikan panduan agar masyarakat tidak mudah terkecoh pinjol ilegal. Menurut OJK, pinjaman online ilegal atau pinjol ilegal adalah praktik pinjaman uang secara daring yang tidak terdaftar dan tidak memiliki izin resmi dari OJK.
Pinjol ilegal biasanya menawarkan pinjaman dengan bunga dan biaya yang tinggi, serta menerapkan penagihan yang tidak wajar. Penagihan tak wajar misalnya terjadi pada Dewinta, yang dipaparkan pada awal tulisan ini.
Lembaga pinjol ilegal biasanya beroperasi di luar regulasi yang telah ditetapkan untuk melindungi konsumen. Dalam beberapa kasus, pinjol ilegal bahkan tidak terdaftar secara hukum sebagai perusahaan di Indonesia. Namun, dengan tingkat literasi yang baik dan terus meningkat, diharapkan pinjol ilegal tidak makin merajalela dan membuat perekonomian masyarakat makin terpuruk. Di situlah pentingnya peran OJK. Maka dari itu, literasi digital yang dilakukan OJK pun tidak hanya dengan sasaran kelompok tertentu, tetapi juga di semua kalangan. Bahkan, hingga ke kalangan pelajar.
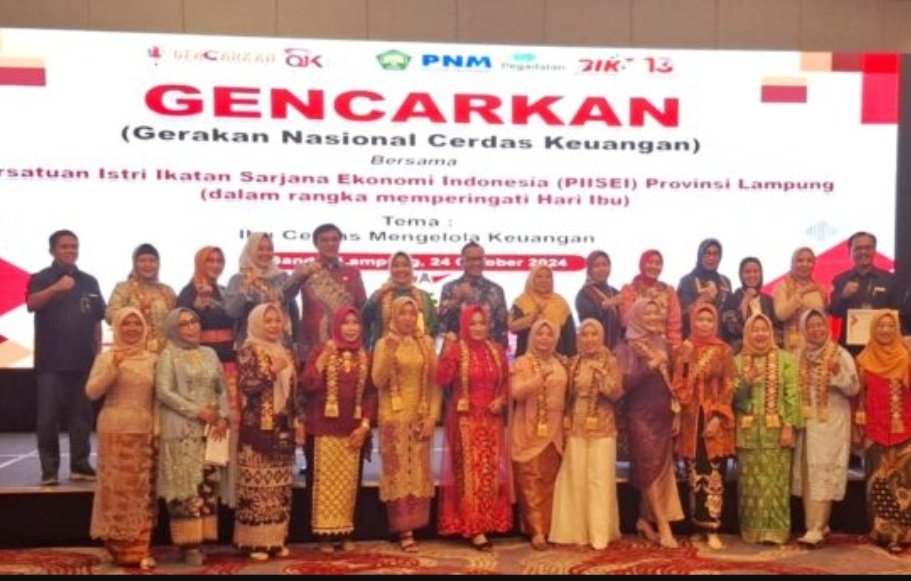
Melalui Gerakan Nasional Cerdas Keuangan (Gencar), OJK tidak hanya berperan untuk membendung ekspansi pinjol ilegal, tetapi sekaligus juga mengurangi dampak judi online dan aksi para rentenir. Beberapa daerah yang masyarakat dulu banyak yang terjerat pinjol dan rentenir kini bisa bangkit kembali dengan program menabung saham yang digulirkan oleh OJK.
Bahaya dan Risiko Pinjol Ilegal
Menggunakan jasa pinjol ilegal dapat mendatangkan berbagai risiko dan bahaya bagi para peminjam. Beberapa risiko tersebut antara lain adalah:
1.Bunga yang tidak Masuk Akal
Salah satu bahaya pinjol ilegal adalah bunga pinjaman yang jumlahnya tidak wajar. Pinjaman online ilegal cenderung menawarkan suku bunga tinggi yang melebihi batas yang diizinkan oleh Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI). Adapun bunga yang diizinkan oleh AFPI persentasenya berkisar mulai dari 0,067% hingga maksimal 0,3% per hari tergantung dari jenis pinjaman, apakah untuk aktivitas produktif atau konsumtif.
Jika Anda menemukan pinjol yang menawarkan suku bunga 0,88% per bulan, maka itu masih dalam taraf aman. Namun, jika hitungan bunganya per hari melebihi jumlah yang disebutkan, maka itu termasuk kategori pinjol ilegal.
2. Teror Terus-menerus
Pinjol ilegal melalui para penagih hutang atau debt collector tidak segan-segan melakukan teror dengan menyebarkan fitnah hingga pelecehan seksual kepada nasabah yang tidak bisa membayar angsuran secara tepat waktu.
3.Mengambil Akses dari Perangkat Nasabah
Saat mengajukan pinjaman online yang legal maupun ilegal, biasanya Anda akan diminta untuk memberikan izin akses ke berbagai aplikasi di perangkat, seperti kontak, foto, galeri, hingga SMS. Namun, pinjol ilegal akan memanfaatkan akses tersebut untuk melakukan tindak pidana. Hal ini bukan hanya membahayakan Anda, melainkan juga orang-orang yang kontaknya ada di perangkat Anda.
4.Penyalahgunaan Data Pribadi Peminjam
Saat mengajukan pinjaman dana secara online, Anda biasanya akan diminta untuk memberikan data pribadi. Ada risiko data pribadi Anda jatuh ke tangan yang salah dan digunakan untuk tujuan yang merugikan apabila gagal bayar.
5.Menyebarluaskan Data Pribadi Peminjam
Ada banyak kasus di mana pinjol ilegal mempermalukan dan menekan nasabah agar segera membayar pinjaman dengan cara menyebarkan foto dan informasi pinjaman nasabah ke kontak di perangkatnya.
Praktik ini bukan hanya pelanggaran privasi yang serius, tetapi juga bentuk intimidasi dan pelecehan yang dapat mencoreng nama baik dan reputasi peminjam.
6.Tidak Ada Perlindungan Hukum
Mengingat pinjol ilegal tidak terdaftar secara resmi, maka Anda sebagai debitur tidak akan mendapatkan perlindungan hukum dari OJK apabila terjadi kebocoran data pribadi. Pinjol yang tidak terdaftar di OJK umumnya tidak memiliki perlindungan data pribadi yang memadai. Hal ini dapat meningkatkan risiko data pribadi disalahgunakan oleh oknum.
Peran OJK dan Satgas PASTI Tindak Aktivitas Keuangan Ilegal
Otoritas Jasa Keuangan (OJK) bersama Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) terus memperkuat pelindungan masyarakat melalui pemberantasan aktivitas keuangan ilegal, penanganan penipuan transaksi keuangan (scam), dan penindakan pergadaian ilegal.
Sepanjang Agustus hingga September 2026, Satgas PASTI telah menangani 330 entitas dan aktivitas keuangan ilegal serta modus penipuan, sekaligus menghentikan kegiatan usaha 11 entitas pergadaian ilegal.
Upaya tersebut juga mencakup percepatan penanganan penipuan transaksi keuangan melalui Indonesia Anti-Scam Centre (IASC), yang sejak mulai beroperasi hingga 30 September 2026 telah memblokir 702.833 rekening terkait penipuan dengan total dana yang berhasil diblokir mencapai Rp825,2 miliar serta pengembalian dana kepada korban sebesar Rp207,16 miliar.
Satgas PASTI Perkuat Penindakan Aktivitas Keuangan Ilegal
Sepanjang Agustus hingga September 2026, Satgas PASTI telah menangani 330 entitas dan aktivitas keuangan ilegal serta modus penipuan yang terdiri atas 241 entitas pinjaman online ilegal, delapan entitas investasi ilegal, 74 aktivitas penyamaran identitas (impersonation), dan tujuh aktivitas pinjaman pribadi.
Satgas PASTI menemukan berbagai modus penawaran pinjaman cepat melalui situs, aplikasi tidak resmi, media sosial, dan layanan pesan instan. Pelaku umumnya menawarkan kemudahan pencairan dana, tetapi menerapkan bunga dan biaya yang tidak transparan, menyalahgunakan data pribadi, serta melakukan praktik penagihan yang merugikan masyarakat.
Selain itu, Satgas PASTI menemukan praktik penyamaran identitas dengan menggunakan nama, logo, atau identitas lembaga tertentu untuk membangun kepercayaan masyarakat dan melakukan penipuan.
Secara kumulatif, sejak 1 Januari hingga 30 September 2026, Satgas PASTI telah menemukan dan menghentikan 1.199 entitas pinjaman online ilegal, 250 entitas investasi ilegal, 38 entitas pergadaian ilegal, serta dua aktivitas keuangan ilegal lainnya.
Satgas PASTI Hentikan 11 Entitas Pergadaian Ilegal
Pada periode Agustus hingga September 2026, Satgas PASTI juga telah menghentikan kegiatan usaha 11 entitas pergadaian ilegal yang belum memperoleh izin usaha dari OJK.
Penindakan tersebut merupakan bagian dari upaya penegakan ketentuan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Sesuai ketentuan Pasal 319 UU P2SK, pelaku usaha pergadaian wajib memenuhi persyaratan perizinan paling lambat 12 Januari 2026.
Satgas PASTI mengingatkan masyarakat agar mewaspadai aktivitas pergadaian ilegal yang berpotensi menimbulkan kerugian, antara lain melalui pengenaan bunga yang tinggi, ketidakjelasan perjanjian, serta lemahnya pelindungan terhadap barang jaminan milik konsumen.
IASC Blokir 702 Ribu Rekening dan Dana Penipuan Rp825,2 Miliar
Selain memberantas aktivitas keuangan ilegal, Satgas PASTI terus memperkuat penanganan penipuan transaksi keuangan melalui Indonesia Anti-Scam Centre (IASC).
Sejak mulai beroperasi pada 22 November 2024 hingga 30 September 2026, IASC telah menerima 702.342 laporan masyarakat terkait penipuan transaksi keuangan.
Dari laporan tersebut, IASC telah menerima dan memverifikasi informasi mengenai 1.372.483 rekening yang terindikasi terkait penipuan serta melakukan pemblokiran terhadap 702.833 rekening.
Melalui koordinasi dengan industri jasa keuangan dan instansi terkait, IASC telah memblokir dana terkait penipuan transaksi keuangan senilai Rp825,2 miliar dan memfasilitasi pengembalian dana kepada korban sebesar Rp207,16 miliar.
Capaian tersebut menunjukkan pentingnya koordinasi lintas lembaga dan kecepatan pelaporan masyarakat dalam mendukung penghentian aliran dana hasil penipuan serta meningkatkan peluang penyelamatan dana korban.
Waspadai Modus Penipuan
Satgas PASTI mengimbau masyarakat untuk meningkatkan kewaspadaan terhadap berbagai modus aktivitas keuangan ilegal dan penipuan transaksi keuangan, khususnya melalui media digital, dengan memperhatikan hal-hal berikut:
Mewaspadai penawaran investasi yang menjanjikan keuntungan tinggi, pasti, dan dalam waktu singkat.
Memastikan legalitas pelaku usaha serta produk dan layanan jasa keuangan melalui kanal resmi OJK.
Tidak mudah memercayai penawaran pinjaman atau investasi melalui media sosial, pesan pribadi, dan tautan yang tidak jelas sumbernya.
Mewaspadai penyamaran identitas melalui nomor telepon baru, akun palsu, atau penggunaan foto profil keluarga dan orang yang dikenal. Apabila menerima permintaan transfer dana, masyarakat perlu melakukan konfirmasi melalui nomor atau kanal komunikasi lain yang telah terverifikasi.
Menjaga kerahasiaan data pribadi, termasuk informasi rekening, kode OTP, PIN, dan kata sandi, serta tidak memberikannya kepada pihak mana pun.
Segera melaporkan indikasi aktivitas keuangan ilegal dan penipuan transaksi keuangan melalui kanal resmi Satgas PASTI dan IASC.
Masyarakat yang menemukan indikasi aktivitas keuangan ilegal dapat menyampaikan laporan melalui sipasti.ojk.go.id.
Sementara itu, masyarakat yang menjadi korban penipuan transaksi keuangan diimbau segera melapor melalui iasc.ojk.go.id agar IASC dapat mengoordinasikan upaya pemblokiran rekening yang terindikasi terkait penipuan secara cepat.
Satgas PASTI bersama seluruh anggota dan instansi terkait akan terus memperkuat koordinasi, penindakan, dan edukasi kepada masyarakat guna menekan aktivitas keuangan ilegal serta penipuan transaksi keuangan demi meningkatkan pelindungan konsumen dan masyarakat.***
*Jurnalis Teraslampung.com
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0




Comments (0)